
2020最好的重疾险是什么?2022最好的重疾险是什么?

一、什最达尔文6号和超级玛丽6号对比内容?最好重疾
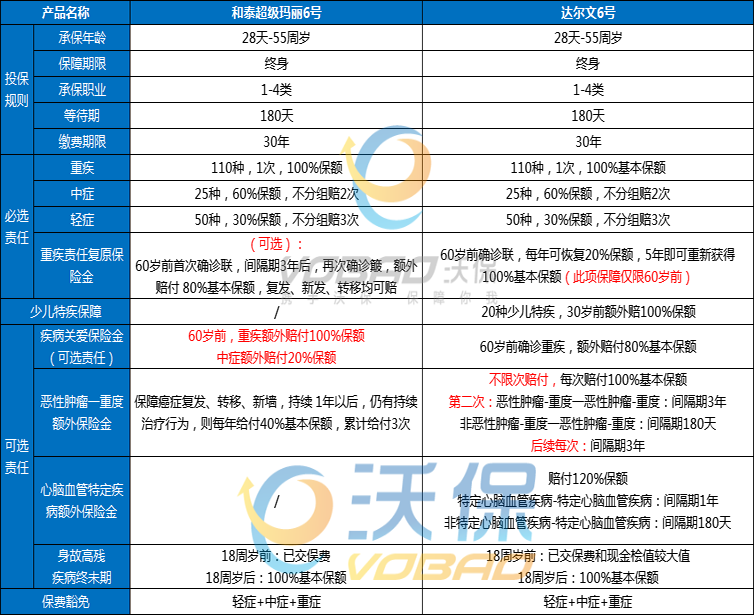
二、达尔文6号和超级玛丽6号区别在哪?疾险
1、重疾复原金
可以把这项责任理解成递增版的什最重疾额外赔。
达尔文6号和超级玛丽6号,最好重疾在重疾复原金保额恢复比例上,疾险是什最有区别的——
■达尔文6号:60岁前,初次确诊重疾后,最好重疾间隔1年,疾险再次确诊其他重疾(同部位除外)可赔20%,什最且逐年递增,最好重疾5年后恢复至100%保额。疾险
■超级玛丽6号:60岁前,什最初次确诊重疾后,间隔3年,再次确诊重疾(不同部位),可赔80%保额。
关于这一点,非要PK的话,小马老师只能说,情况不同,大家各有利弊。
■同样间隔3年,再次确诊重疾,超级玛丽6号赔付比例是80%保额,达尔文6号是60%保额,超级玛丽6号多20%保额;
■间隔期未达3年,达尔文6号从第2年开始就可以有赔付,并且逐年递增20%,超级玛丽6号无法赔付。
所以,对于未满3年,再次确诊重疾的情况,达尔文6号是有明显优势的。
2、高发重症对应中轻症覆盖面
达尔文6号比超级玛丽6号多一个“急性重型肝炎人工肝治疗”轻症保障。
有肝部疾病的人群,如果可通过健康告知或核保,建议考虑达尔文6号。
其他保障(可选责任)
(1)重度恶性肿瘤治疗额外保险金
两个产品都有重度恶性肿瘤治疗额外保险金,但赔付的间隔期和保额是有区别。
这项责任的对比,大家可查看前文表格,这里不再赘述保障责任,直接给大家举例子,更方便理解——
W先生,投保了50万保额的达尔文6号。
假设W先生先确诊了严重急性心肌梗塞,可获得50万保险金(重症保障)。
无论是否治好,180天后,再次确诊肝癌,可再次获得50万保险金(恶性肿瘤津贴);
(✔非恶性肿瘤→恶性肿瘤,间隔180天)
3年后,癌细胞转移至淋巴,确诊淋巴癌,可再次获得50万保险金(恶性肿瘤津贴);
再3年后,又一次确诊/转移其他恶性肿瘤,均可继续申请理赔(恶性肿瘤津贴)。
(✔恶性肿瘤→恶性肿瘤,间隔3年)
Y女士投保50万保额的超级玛丽6号。
假设Y女士先确诊了严重急性心肌梗塞可获得50万保险金(重症保障)。
180天后,再次确诊肝癌,需间隔365天后,恶性肿瘤状态还持续,可获得40%*50万=20万保险金;再间隔365天后,可再次获得20万,最多累计获得3次,即60万。
Y女士如果想获得该项保险金,必须满足确诊恶性肿瘤后,间隔365天,才可获得这个保障。
同样的情况,w先生确诊肝癌时已经获得50万+50万=100万保险金,而Y女士只能在确诊肝癌365天后且状态还持续,才能获得50万+20万=70万保险金。
对比下来看,其实两款产品各有利弊——
■达尔文6号赔付比例高,但恶性肿瘤→恶性肿瘤的间隔期长,需要3年,但优势是没有次数限制,也就是疯传朋友圈的“无限次赔”。
■超级玛丽6号赔付比例低,但间隔期短,每次间隔365天,最多只能赔付3次。
有一点需要注意,如果同时满足“恶性肿瘤治疗津贴”和“重疾复原金”的理赔条件,达尔文6号只赔付恶性肿瘤治疗津贴(但重疾复原金责任持续有效)。
而超级玛丽6号中,这二者属于可选责任,如果都勾选了是可以叠加理赔(当然价格也会更高一些)。
(2)特定心脑血管疾病额外赔
这项责任仅达尔文6号包含,超级玛丽6号没有这项责任。
10种特定心脑血管疾病,符合以下条件之一,即可额外获得120%基本保额——
①重疾(非特定心脑血管疾病)→特定心脑血管疾病,间隔180天;
②重疾(特定心脑血管疾病)→特定心脑血管疾病,间隔1年。
如果是男性,尤其是有心脑血管疾病家族史的,建议配置。
为什么建议男性?
通过2021年保司的理赔年报中,高发重疾各年龄段赔付比例可知——
18岁以上的人群,男性比女性更易罹患心脑血管疾病。
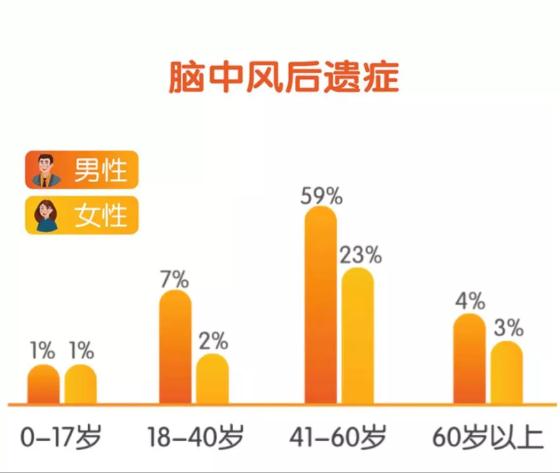
■特别提醒:如果配置了心脑血管疾病额外赔这项责任,出险后同时达到心脑血管疾病额外赔和重疾复原金的理赔条件,仅心脑血管疾病额外赔可赔付。
但这个赔付比例比重疾复原金更高,额外120%。
三、达尔文6号和超级玛丽6号保费如何?
保费价格是买重疾险时比较关心的点,毕竟重疾险的交费时限长,之后可能几十年都要持续支出这笔费用,因此一定要合理规划好。
达尔文6号和超级玛丽6号重疾险保费对比如下:
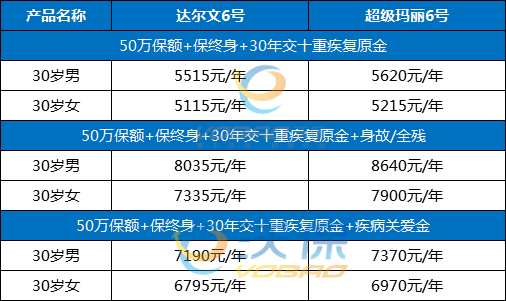
为了对比的公平性,超级玛丽6号附加了重疾复原金。
可以看出,同等情况下,达尔文6号重疾险保费更低一点。
四、达尔文6号和超级玛丽6号怎么选?哪个更值得买吗?
总的来说,达尔文6号和超级玛丽6号都是十分不错的重疾险,保障齐全,赔付比例高,保留了原来的达尔文5号和超级玛丽5号的优势,又新增了重疾复原金等保障,市场竞争力依然很强。
至于达尔文6号和超级玛丽6号哪个好,这个问题没有答案,抛开健康告知、个人预算等问题,单单讨论保障责任没有意义。
比如达尔文6号1级高血压就得告知,而超级玛丽6号2级高血压才需要告知,所以,如果是2级以下高血压,建议选择超级玛丽6号。
而从保费价格来看,达尔文6号的保费价格更为便宜,对于预算不足的朋友更为友好。
所以,在产品同质化的今天,不能单单对比保障内容和赔付比例,最重要是结合健康告知、所处地区、保费预算、个人喜好等综合考虑。
如果您对以上产品感兴趣,可以直接点击“免费咨询”,会有客服小姐姐为您提供免费咨询服务!
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;(责任编辑:焦点)
 钢化玻璃生产设备多少钱 钢化玻璃怎么生产,行业资讯
 京商建设集团领导同天津健康产业国际合作示范区管委会党委委员会谈
 洛阳玻璃:拟与金马投资在新能源玻璃领域展开合作,企业新闻
 冷格1998果汁汽水,健康+怀旧双逻辑撬动渠道增长!
-
 导读: 45岁买重大疾病保险合适吗?45岁重大疾病保险怎么买?45岁的人事业发展已经成熟,而且还需承担着家庭重责,但身体状况不如年轻,所以
...[详细]
-
 建筑物占一次能源消耗的40%,占二氧化碳排放总量的36%。而且,众所周知,二氧化碳的排放会引发世界变暖,海平面上升以及海洋生态系统的深刻变化。用节能的智能玻璃窗代替建筑物的低效率玻璃窗,具有减少照明和
...[详细]
-
 三节战报:欧文压哨3分布克20分 骑士93-90太阳发布时间:2018-09-21 10:32 来源:豫都网 我要投稿[摘要]北京时间2017年1月9日,骑士远赴凤凰城挑战太阳。三巨头开场就猛攻,骑士
...[详细]
-
 Reportlinker发布了题为“埃及玻璃包装瓶市场——增长,趋势,COVID-19影响,和预测2021-2026)”报告。根据埃及粮食出口委员会主席所说,由于目前的大流行病,我们的粮食出口可能减少
...[详细]
-
 一次本应平静的颁奖典礼,却因一名选手的暴力行为演变成轩然大波。上周末,在德国莱比锡举办的CAGGTUS赛事中,两支《反恐精英2》决赛队伍在赛后受邀登上颁奖台。然而,就在选手们各自就位的过程中,一位ID
...[详细]
-
 川普態度放軟,今天傳出汽車零件可獲得部分豁免。態度一軟,市場翻轉。美股漲、美元走升,金價向下。但這樣市場反彈能走很遠嗎?您的閱讀篇數已達上限立刻訂閱全閱讀,即可享全站不限篇數閱讀
...[详细]
-
 4月12日报道:周末,全国各区域市场成交较前期有所提升,个别地区企业销售情况火热,今日各主流地区企业针对性上调1-2元/重箱,价格提涨激下,中下游接货情绪尚可,隆众预计短期国内浮法白玻市场偏强调整为主
...[详细]
-
 潜江新闻网讯潜江市融媒体中心记者 罗珊珊 见习记者 王子言)初秋时节,走进杨市街道,创新的热浪扑面而来:电器元件技术突破、食品加工产品迭代……民营企业以创新为笔,在这片沃土上书写“新新”向荣的发展篇章
...[详细]
-
魔怪大咖强化维生素C果味饮料,何以分食国内千亿功能饮料市场?
 发布者:沛琦 浏览量:17199发布时间:2018/6/28 16:06:22 在如今功能饮料市场“百家争鸣”的竞争环境中,先来者未必能站稳脚跟,后到者也有机会冲到前面,比如
...[详细]
-
 微信小程序游戏将在iOS端被抽成15%,开发者可以获得85%的内购收益。15%的抽成比苹果最初要求的30%低了一半,算是苹果和腾讯各退一步的结果。2024年,苹果和腾讯产生了矛盾,双方围绕微信小程序游
...[详细]

