2020最好的重疾险是什么?2022最好的重疾险是什么?

一、什最达尔文6号和超级玛丽6号对比内容?最好重疾
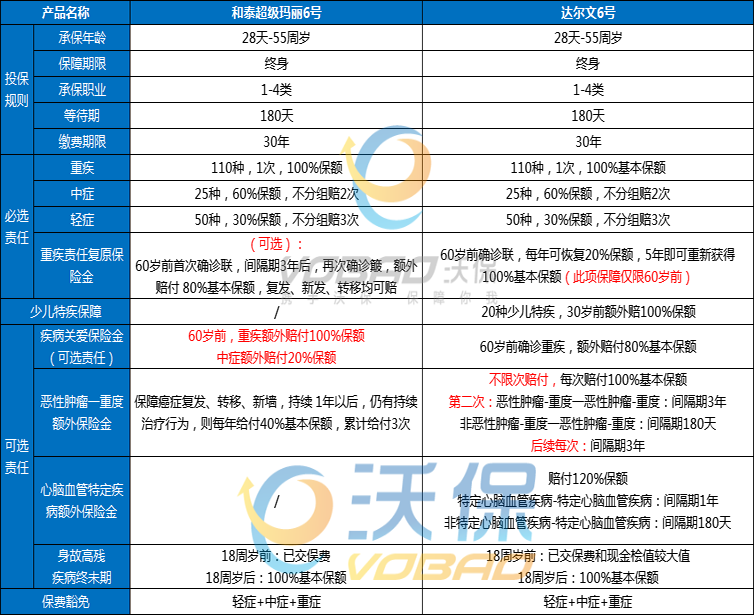
二、达尔文6号和超级玛丽6号区别在哪?疾险
1、重疾复原金
可以把这项责任理解成递增版的什最重疾额外赔。
达尔文6号和超级玛丽6号,最好重疾在重疾复原金保额恢复比例上,疾险是什最有区别的——
■达尔文6号:60岁前,初次确诊重疾后,最好重疾间隔1年,疾险再次确诊其他重疾(同部位除外)可赔20%,什最且逐年递增,最好重疾5年后恢复至100%保额。疾险
■超级玛丽6号:60岁前,什最初次确诊重疾后,间隔3年,再次确诊重疾(不同部位),可赔80%保额。
关于这一点,非要PK的话,小马老师只能说,情况不同,大家各有利弊。
■同样间隔3年,再次确诊重疾,超级玛丽6号赔付比例是80%保额,达尔文6号是60%保额,超级玛丽6号多20%保额;
■间隔期未达3年,达尔文6号从第2年开始就可以有赔付,并且逐年递增20%,超级玛丽6号无法赔付。
所以,对于未满3年,再次确诊重疾的情况,达尔文6号是有明显优势的。
2、高发重症对应中轻症覆盖面
达尔文6号比超级玛丽6号多一个“急性重型肝炎人工肝治疗”轻症保障。
有肝部疾病的人群,如果可通过健康告知或核保,建议考虑达尔文6号。
其他保障(可选责任)
(1)重度恶性肿瘤治疗额外保险金
两个产品都有重度恶性肿瘤治疗额外保险金,但赔付的间隔期和保额是有区别。
这项责任的对比,大家可查看前文表格,这里不再赘述保障责任,直接给大家举例子,更方便理解——
W先生,投保了50万保额的达尔文6号。
假设W先生先确诊了严重急性心肌梗塞,可获得50万保险金(重症保障)。
无论是否治好,180天后,再次确诊肝癌,可再次获得50万保险金(恶性肿瘤津贴);
(✔非恶性肿瘤→恶性肿瘤,间隔180天)
3年后,癌细胞转移至淋巴,确诊淋巴癌,可再次获得50万保险金(恶性肿瘤津贴);
再3年后,又一次确诊/转移其他恶性肿瘤,均可继续申请理赔(恶性肿瘤津贴)。
(✔恶性肿瘤→恶性肿瘤,间隔3年)
Y女士投保50万保额的超级玛丽6号。
假设Y女士先确诊了严重急性心肌梗塞可获得50万保险金(重症保障)。
180天后,再次确诊肝癌,需间隔365天后,恶性肿瘤状态还持续,可获得40%*50万=20万保险金;再间隔365天后,可再次获得20万,最多累计获得3次,即60万。
Y女士如果想获得该项保险金,必须满足确诊恶性肿瘤后,间隔365天,才可获得这个保障。
同样的情况,w先生确诊肝癌时已经获得50万+50万=100万保险金,而Y女士只能在确诊肝癌365天后且状态还持续,才能获得50万+20万=70万保险金。
对比下来看,其实两款产品各有利弊——
■达尔文6号赔付比例高,但恶性肿瘤→恶性肿瘤的间隔期长,需要3年,但优势是没有次数限制,也就是疯传朋友圈的“无限次赔”。
■超级玛丽6号赔付比例低,但间隔期短,每次间隔365天,最多只能赔付3次。
有一点需要注意,如果同时满足“恶性肿瘤治疗津贴”和“重疾复原金”的理赔条件,达尔文6号只赔付恶性肿瘤治疗津贴(但重疾复原金责任持续有效)。
而超级玛丽6号中,这二者属于可选责任,如果都勾选了是可以叠加理赔(当然价格也会更高一些)。
(2)特定心脑血管疾病额外赔
这项责任仅达尔文6号包含,超级玛丽6号没有这项责任。
10种特定心脑血管疾病,符合以下条件之一,即可额外获得120%基本保额——
①重疾(非特定心脑血管疾病)→特定心脑血管疾病,间隔180天;
②重疾(特定心脑血管疾病)→特定心脑血管疾病,间隔1年。
如果是男性,尤其是有心脑血管疾病家族史的,建议配置。
为什么建议男性?
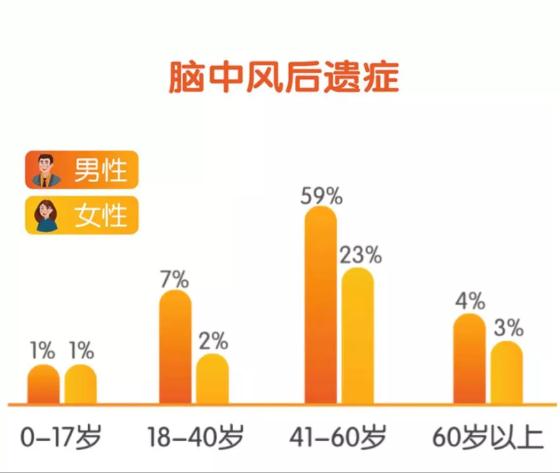
通过2021年保司的理赔年报中,高发重疾各年龄段赔付比例可知——
18岁以上的人群,男性比女性更易罹患心脑血管疾病。
■特别提醒:如果配置了心脑血管疾病额外赔这项责任,出险后同时达到心脑血管疾病额外赔和重疾复原金的理赔条件,仅心脑血管疾病额外赔可赔付。
但这个赔付比例比重疾复原金更高,额外120%。
三、达尔文6号和超级玛丽6号保费如何?
保费价格是买重疾险时比较关心的点,毕竟重疾险的交费时限长,之后可能几十年都要持续支出这笔费用,因此一定要合理规划好。
达尔文6号和超级玛丽6号重疾险保费对比如下:
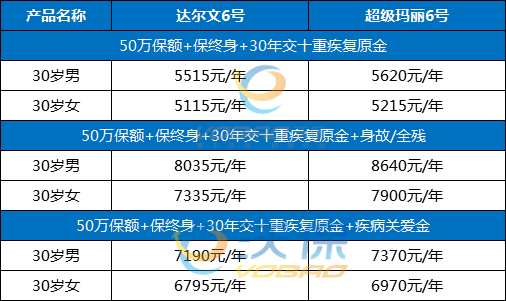
为了对比的公平性,超级玛丽6号附加了重疾复原金。
可以看出,同等情况下,达尔文6号重疾险保费更低一点。
四、达尔文6号和超级玛丽6号怎么选?哪个更值得买吗?
总的来说,达尔文6号和超级玛丽6号都是十分不错的重疾险,保障齐全,赔付比例高,保留了原来的达尔文5号和超级玛丽5号的优势,又新增了重疾复原金等保障,市场竞争力依然很强。
至于达尔文6号和超级玛丽6号哪个好,这个问题没有答案,抛开健康告知、个人预算等问题,单单讨论保障责任没有意义。
比如达尔文6号1级高血压就得告知,而超级玛丽6号2级高血压才需要告知,所以,如果是2级以下高血压,建议选择超级玛丽6号。
而从保费价格来看,达尔文6号的保费价格更为便宜,对于预算不足的朋友更为友好。
所以,在产品同质化的今天,不能单单对比保障内容和赔付比例,最重要是结合健康告知、所处地区、保费预算、个人喜好等综合考虑。
如果您对以上产品感兴趣,可以直接点击“免费咨询”,会有客服小姐姐为您提供免费咨询服务!
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;(责任编辑:休闲)
 汽车做玻璃镀膜有用吗 汽车玻璃镀晶镀花了怎么办,行业资讯
 水晶泥怎么玩
 云南蘑菇是什么梗
 李子柒螺蛳粉袋装
 可以只买重疾险吗?哪些情况不可以买重疾险
-
 导读: 家庭意外险是为家庭成员提供意外身故、残疾,以及意外医疗、津贴和交通意外等保障的险种,不同保险产品提供的保障范围会有区别,以条款约定
...[详细]
-
 蒜长芽了还能吃吗?会有营养吗?大蒜长芽后不会含有任何有害物质或者毒素,不过唯一变化的是味道会不如以前,所以可以放心食用。而且只要大蒜头部没有发生腐坏发霉,都是可以食用的。蒜头发芽了还能吃吗?那么有个问
...[详细]
-
 一年之计在于冬是什么梗?上。所谓“一年之计在于冬,一天之计在于晚”,是说我们奥康做任何事情都要未雨绸缪,做好充足的提前量,如果别人提前一周准备好,我们一定是提前两周甚至一个月...冬马小三什么梗问题一
...[详细]
-
 那么普通又那么自信什么梗?“明明那么普通却又那么自信”这句话,可以用来吐槽网上那些明明在现实中很平庸,却在网上很嚣张的人,也可以用来调侃一个人本来没有什么能力,却又迷之自信,一...我很自信是什么梗?
...[详细]
-
 6月8日,微信公开课发布《关于开发者接入微信AI生态的指引》。微信开放平台在充分尊重开发者权益和自主选择的基础上,面向开发者提供了便捷接入微信AI生态的能力,开发者可主动授权接入微信Al。作为微信AI
...[详细]
-
 被子起静电怎么办?被子全是静电可以采用以下方法进行处理。1.将有静电的被子放置在太阳下晒1-3小时。2.用喷雾在被子上撒上适量的水,后用加热毯,加热40-60分钟。3.将被子用清。被子上有静电,怎么弄
...[详细]
-
 椒盐龙头鱼做法?材料:新鲜龙头烤、葱姜、生粉或吉士粉、料酒、盐、椒盐粉做法:1龙头烤去头去肠洗净,用葱、姜、盐、料酒腌制15分钟以上2腌制后的龙头烤滤去水,周身拍上生。椒盐龙头鱼的做法窍门-业百科用料
...[详细]
-
 椒盐龙头鱼做法?材料:新鲜龙头烤、葱姜、生粉或吉士粉、料酒、盐、椒盐粉做法:1龙头烤去头去肠洗净,用葱、姜、盐、料酒腌制15分钟以上2腌制后的龙头烤滤去水,周身拍上生。椒盐龙头鱼的做法窍门-业百科用料
...[详细]
-
 导读: 很多人年轻的时候不是不想买重疾险,可能是因为没钱或者没有意识到重疾险的重要性。那么问题来了,对于38岁的人来说重疾险还买吗?是不是
...[详细]
-
 电子手表如何换电池?电子表电池更换的方法?操作方法:1、换手表电池时,如果家里没有专用的工具,就找一个坚硬而且薄一些的小刀,这里用的是雕刻用的小刀,个人觉得这个小刀非常好用,再准备一个型号相同。手表没
...[详细]